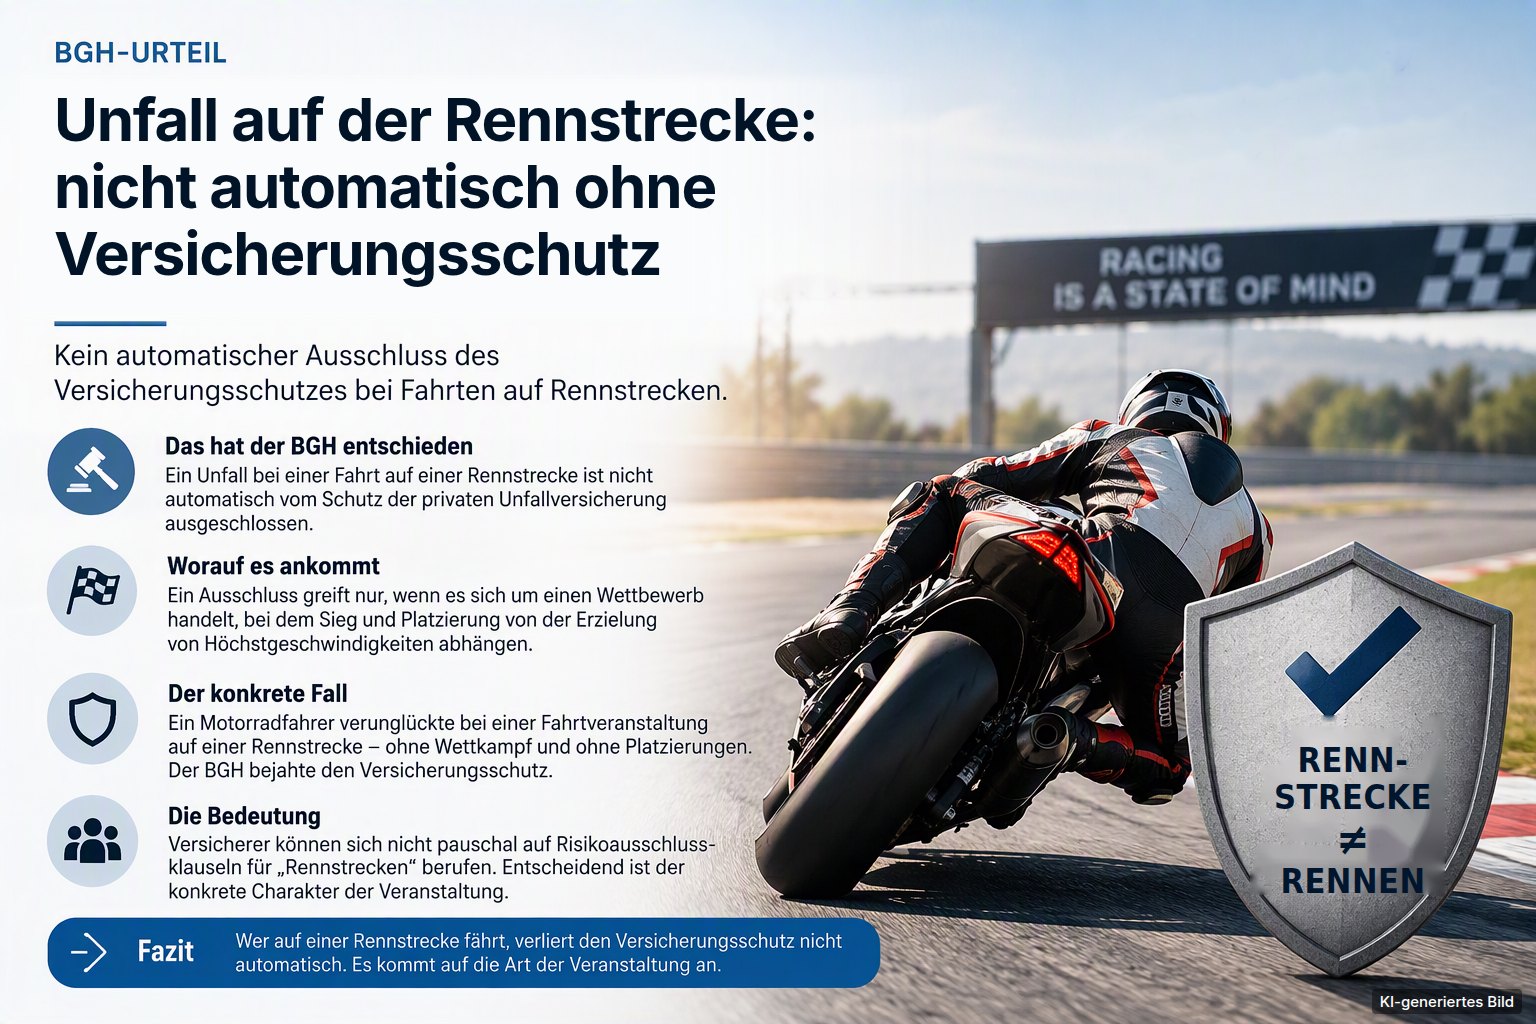
 KI-generiertes Bild. Symbolbild, keine Darstellung des tatsächlichen Falls.
Unfall auf der Rennstrecke: Nicht automatisch ohne Versicherungsschutz
Wer mit dem Motorrad oder Auto auf einer Rennstrecke unterwegs ist, geht oft davon aus, dass die private Unfallversicherung bei einem Unfall ohnehin nicht zahlt. Der Bundesgerichtshof (BGH) hat jetzt klargestellt: So einfach ist es nicht. Es kommt nicht darauf an, wo gefahren wird, sondern unter welchen Bedingungen.
Das Wichtigste in Kürze
- Rennstrecke ist nicht gleich Rennen: Allein das Fahren auf einer Rennstrecke schließt den Schutz der privaten Unfallversicherung nicht aus.
- Es kommt auf die Veranstaltung an: Die übliche Ausschlussklausel greift nach dem BGH nur bei einem Wettbewerb, in dem Sieg und Platzierung von der erreichten Höchstgeschwindigkeit abhängen.
- Ausschlüsse sind eng auszulegen: Ein ähnlich hohes Risiko reicht nicht, wenn der Wortlaut der Klausel den Fall nicht erfasst.
- Kein Freibrief: Das Urteil schafft keinen pauschalen Schutz für alle Rennstreckenfahrten. Maßgeblich bleiben deine Bedingungen und die Art der Veranstaltung.
Der Fall
Ein Versicherter verunglückte bei einer Fahrtveranstaltung auf einer Rennstrecke schwer mit seinem Motorrad. Die Veranstaltung war kein klassisches Rennen: Es gab keinen Wettbewerb um Platzierungen und kein Ergebnis, das von der erreichten Höchstgeschwindigkeit abhing.
Der Unfallversicherer lehnte die Leistung ab. Er berief sich auf eine Ausschlussklausel in seinen Allgemeinen Unfallversicherungs-Bedingungen (AUB 2012). Danach sind Unfälle bei der Teilnahme an Fahrtveranstaltungen einschließlich der dazugehörigen Übungsfahrten nicht versichert, „bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt“.
Das Landgericht gab der Klage statt, das Oberlandesgericht wies sie ab. Der BGH hob das Berufungsurteil auf und stellte im Wesentlichen die Entscheidung des Landgerichts wieder her: Der Versicherer muss leisten.
Der entscheidende Unterschied: Rennstrecke oder Rennen?
Nach dem BGH setzt die Klausel einen Wettkampf voraus, bei dem Sieg und Platzierung von der erreichten Höchstgeschwindigkeit abhängen. Entscheidend ist der objektive Charakter der Veranstaltung – nicht, was einzelne Teilnehmende vorhaben.
Nicht ausreichend ist dagegen,
- dass auf der Strecke hohe Geschwindigkeiten möglich sind,
- dass leistungsstarke Fahrzeuge unterwegs sind oder
- dass Teilnehmende erwartungsgemäß schnell fahren wollen.
Risikoausschlüsse sind nach der Begründung des BGH eng auszulegen. Eine bloß „rennähnliche“ Gefahrenlage genügt nicht, um den Versicherungsschutz entfallen zu lassen.
Was das Urteil für dich bedeutet
- Eine Fahrt auf einer Rennstrecke führt nicht automatisch zum Verlust des Unfallversicherungsschutzes.
- Maßgeblich ist der genaue Wortlaut deiner Versicherungsbedingungen. Die Klauseln unterscheiden sich von Versicherer zu Versicherer.
- Ebenso wichtig ist, wie die Veranstaltung tatsächlich gestaltet ist. Freies Fahren oder eine Veranstaltung ohne Wettbewerb und Platzierung ist versicherungsrechtlich nicht automatisch ein Rennen.
- Bei echten Rennen mit Wertung bleibt der Ausschluss in der Regel bestehen.
Achtung, andere Versicherungen: Das Urteil betrifft die private Unfallversicherung. In der Kfz-Versicherung gelten eigene Bedingungen – viele Tarife schließen Fahrten auf Rennstrecken generell aus. Das solltest du vor einem Trackday gesondert prüfen.
Unsere Tipps vor dem nächsten Trackday
- Bedingungen lesen: Such in deiner Unfallversicherung nach Ausschlüssen zu „Fahrtveranstaltungen“, „Rennen“ oder „Motorsport“.
- Veranstaltung dokumentieren: Heb Ausschreibung, Anmeldebestätigung und Ablauf auf. Daraus ergibt sich, ob es Zeitnahme, Wertung oder Platzierungen gab.
- Kfz-Versicherung prüfen: Kasko und Haftpflicht für das Fahrzeug sind ein eigenes Thema – oft ist dort ein Zusatzschutz nötig.
- Ablehnung nicht einfach hinnehmen: Lehnt der Versicherer ab, lohnt ein genauer Blick auf den tatsächlichen Vertragswortlaut.
Als Versicherungsmakler schauen wir uns deine Unfallversicherung und die passenden Ausschlüsse gerne mit dir an – ohne zusätzliches Honorar für dich, denn wir werden von den Versicherern vergütet. Und wenn es zum Schadenfall kommt, unterstützen wir dich gegenüber dem Versicherer.
Quelle
- BGH, Urteil vom 13. Oktober 2026, Az. IV ZR 251/25. In der Hauptsache hat der BGH selbst entschieden; nur wegen eines Teils der Verzugszinsen wurde die Sache an das Oberlandesgericht zurückverwiesen.
- beck-aktuell: BGH zur Unfallversicherung auf der Rennstrecke (13.10.2026).
Rechtlicher und redaktioneller Hinweis: Dieser Beitrag gibt den Stand Oktober 2026 wieder und dient der allgemeinen Information. Er ersetzt keine individuelle Beratung. Er ist keine Rechtsberatung – wir sind Versicherungsmakler, keine Rechtsanwälte. Brauchst du eine rechtliche Einschätzung zu deinem eigenen Fall, wende dich bitte an eine Rechtsanwältin oder einen Rechtsanwalt. Maßgeblich sind die Bedingungen des jeweiligen Versicherers. Das Titelbild ist KI-generiert und zeigt nicht den tatsächlichen Fall. KiS – Kontor im Schwarzwald GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Reg.-Nr. D-PS74-61V96-00.
👉 Du fährst gern auf der Rennstrecke und willst wissen, was deine Unfallversicherung abdeckt? Nimm einfach Kontakt mit uns auf – klicke auf Beratung anfragen