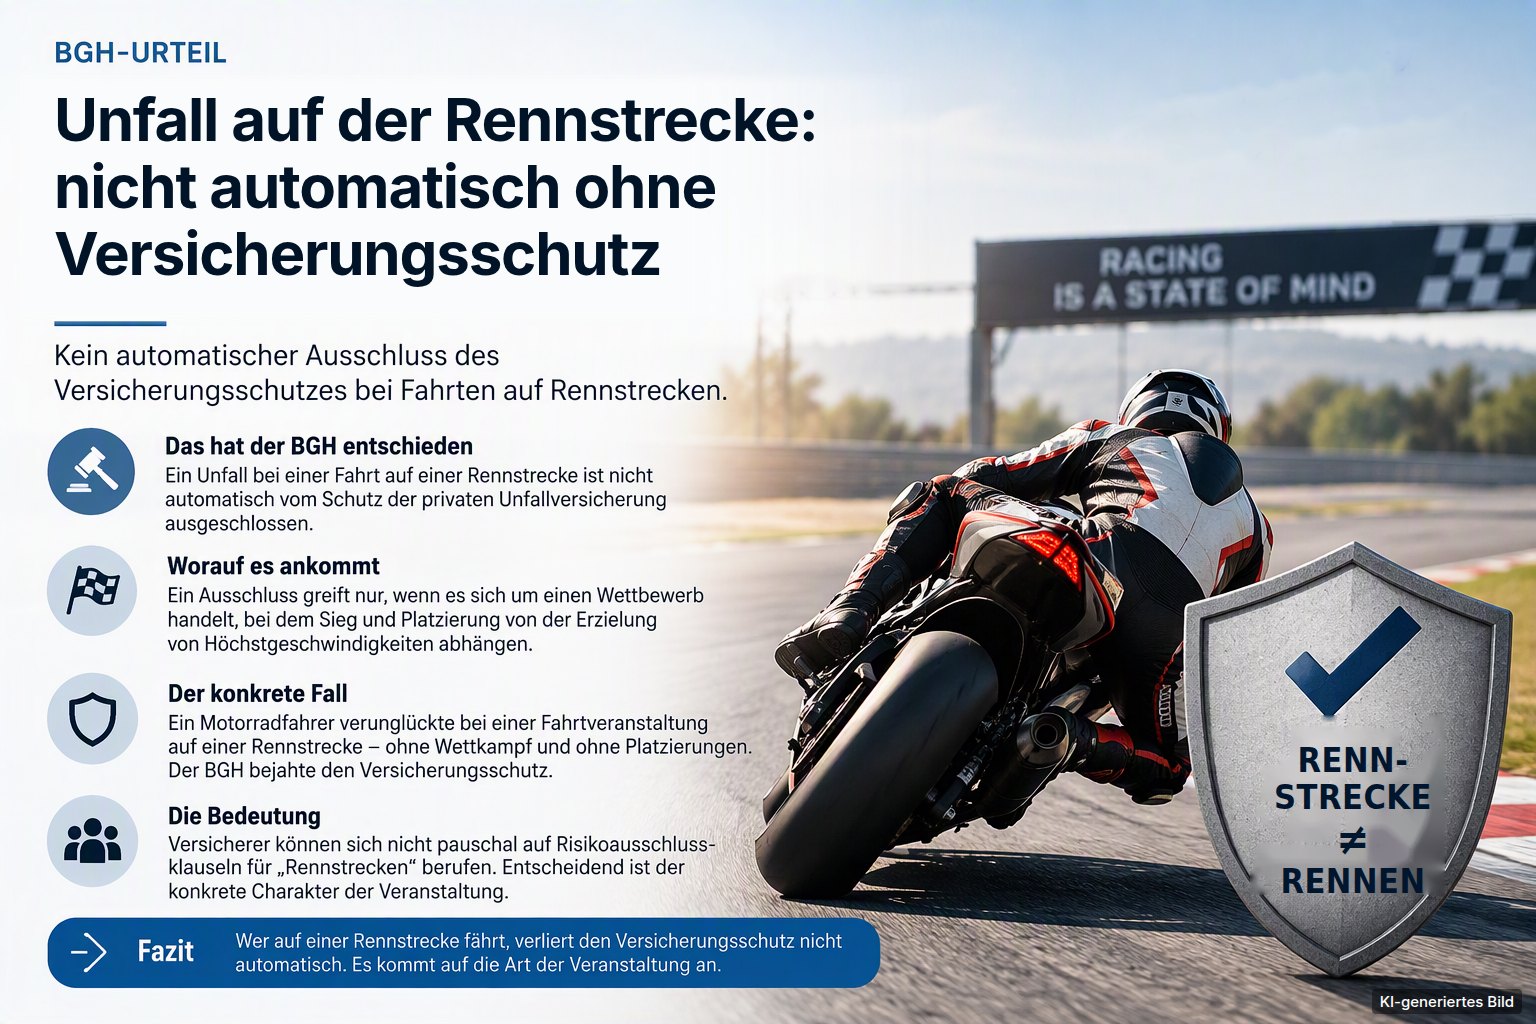
 Obraz wygenerowany przez AI. Obraz symboliczny, nie przedstawia rzeczywistej sprawy.
Wypadek na torze wyścigowym: nie automatycznie bez ochrony ubezpieczeniowej
Kto jeździ motocyklem lub samochodem po torze wyścigowym, często zakłada, że prywatne ubezpieczenie NNW i tak nie wypłaci świadczenia w razie wypadku. Bundesgerichtshof (BGH, Federalny Trybunał Sprawiedliwości) wyjaśnił teraz: to nie jest takie proste. Nie liczy się, gdzie się jeździ, lecz na jakich warunkach.
Najważniejsze w skrócie
- Tor wyścigowy to nie to samo co wyścig: sama jazda po torze wyścigowym nie wyłącza ochrony z prywatnego ubezpieczenia NNW.
- Liczy się rodzaj imprezy: zgodnie z BGH typowa klauzula wyłączająca ma zastosowanie tylko do zawodów, w których zwycięstwo i miejsce zależą od osiągniętej prędkości maksymalnej.
- Wyłączenia należy interpretować wąsko: podobnie wysokie ryzyko nie wystarczy, jeśli brzmienie klauzuli nie obejmuje danego przypadku.
- To nie jest carte blanche: wyrok nie tworzy ogólnej ochrony dla wszystkich przejazdów po torze. Decydujące pozostają twoje warunki i rodzaj imprezy.
Sprawa
Ubezpieczony uległ poważnemu wypadkowi motocyklowemu podczas imprezy motoryzacyjnej na torze wyścigowym. Impreza nie była klasycznym wyścigiem: nie było rywalizacji o miejsca ani wyniku zależnego od osiągniętej prędkości maksymalnej.
Ubezpieczyciel NNW odmówił wypłaty świadczenia. Powołał się na klauzulę wyłączającą w swoich ogólnych warunkach ubezpieczenia NNW (AUB 2012). Zgodnie z nią nie są ubezpieczone wypadki podczas udziału w imprezach motoryzacyjnych, łącznie z towarzyszącymi im przejazdami treningowymi, „w których chodzi o osiąganie prędkości maksymalnych”.
Landgericht (sąd okręgowy) uwzględnił powództwo, Oberlandesgericht (wyższy sąd krajowy) je oddalił. BGH uchylił wyrok sądu apelacyjnego i w zasadzie przywrócił rozstrzygnięcie Landgericht: ubezpieczyciel musi wypłacić świadczenie.
Decydująca różnica: tor wyścigowy czy wyścig?
Według BGH klauzula zakłada rywalizację, w której zwycięstwo i miejsce zależą od osiągniętej prędkości maksymalnej. Decydujący jest obiektywny charakter imprezy – a nie to, co zamierzają poszczególni uczestnicy.
Nie wystarczy natomiast,
- że na torze możliwe są wysokie prędkości,
- że jeżdżą tam pojazdy o dużej mocy lub
- że uczestnicy, jak można się spodziewać, chcą jechać szybko.
Według uzasadnienia BGH wyłączenia ryzyka należy interpretować wąsko. Sama „podobna do wyścigu” sytuacja zagrożenia nie wystarcza, aby ochrona ubezpieczeniowa przestała obowiązywać.
Co ten wyrok oznacza dla ciebie
- Jazda po torze wyścigowym nie prowadzi automatycznie do utraty ochrony z ubezpieczenia NNW.
- Decydujące jest dokładne brzmienie twoich warunków ubezpieczenia. Klauzule różnią się w zależności od ubezpieczyciela.
- Równie ważne jest, jak impreza jest faktycznie zorganizowana. Swobodna jazda lub impreza bez rywalizacji i klasyfikacji nie jest w świetle prawa ubezpieczeniowego automatycznie wyścigiem.
- Przy prawdziwych wyścigach z klasyfikacją wyłączenie z reguły nadal obowiązuje.
Uwaga, inne ubezpieczenia: wyrok dotyczy prywatnego ubezpieczenia NNW. W ubezpieczeniu komunikacyjnym obowiązują odrębne warunki – wiele taryf co do zasady wyłącza jazdy po torach wyścigowych. Przed trackdayem warto to osobno sprawdzić.
Nasze wskazówki przed kolejnym trackdayem
- Przeczytaj warunki: poszukaj w swoim ubezpieczeniu NNW wyłączeń dotyczących „imprez motoryzacyjnych”, „wyścigów” lub „sportów motorowych”.
- Dokumentuj imprezę: zachowaj ogłoszenie, potwierdzenie zgłoszenia i przebieg. Wynika z nich, czy był pomiar czasu, klasyfikacja lub miejsca.
- Sprawdź ubezpieczenie pojazdu: autocasco i OC pojazdu to osobny temat – często potrzebna jest tam dodatkowa ochrona.
- Nie akceptuj odmowy bez sprawdzenia: jeśli ubezpieczyciel odmawia, warto dokładnie przyjrzeć się faktycznemu brzmieniu umowy.
Jako broker ubezpieczeniowy chętnie przejrzymy z tobą twoje ubezpieczenie NNW i odpowiednie wyłączenia – bez dodatkowego honorarium dla ciebie, ponieważ wynagradzają nas ubezpieczyciele. A jeśli dojdzie do szkody, wspieramy cię w kontaktach z ubezpieczycielem.
Źródło
- BGH, wyrok z 13 października 2026 r., Az. IV ZR 251/25. W sprawie głównej BGH orzekł samodzielnie; jedynie w zakresie części odsetek za zwłokę sprawa została przekazana do ponownego rozpoznania Oberlandesgericht.
- beck-aktuell: BGH o ubezpieczeniu NNW na torze wyścigowym (13.10.2026).
Informacja prawna i redakcyjna: Ten artykuł odzwierciedla stan na październik 2026 i służy ogólnej informacji. Nie zastępuje indywidualnego doradztwa. Nie stanowi porady prawnej – jesteśmy brokerami ubezpieczeniowymi, a nie adwokatami. Jeśli potrzebujesz oceny prawnej swojej własnej sprawy, zwróć się do adwokatki lub adwokata. Decydujące są warunki danego ubezpieczyciela. Obraz tytułowy został wygenerowany przez AI i nie przedstawia rzeczywistej sprawy. KiS – Kontor im Schwarzwald GmbH, broker ubezpieczeniowy z zezwoleniem zgodnie z § 34d Abs. 1 GewO, nr rej. D-PS74-61V96-00.
👉 Lubisz jeździć po torze wyścigowym i chcesz wiedzieć, co obejmuje twoje ubezpieczenie NNW? Po prostu skontaktuj się z nami – kliknij Poproś o doradztwo