Krankenkasse wechseln 2027: Zusatzbeitrag, Fristen und Familienversicherung
Im Herbst verschicken viele gesetzliche Krankenkassen ihre Beitragsinformationen für das neue Jahr. Wer einen höheren Zusatzbeitrag zahlen soll, kann wechseln. Hier erfährst du, wie der Wechsel funktioniert, welche Fristen gelten und welche Werte sich 2027 in der gesetzlichen Krankenversicherung (GKV) ändern sollen.
Das Wichtigste in Kürze
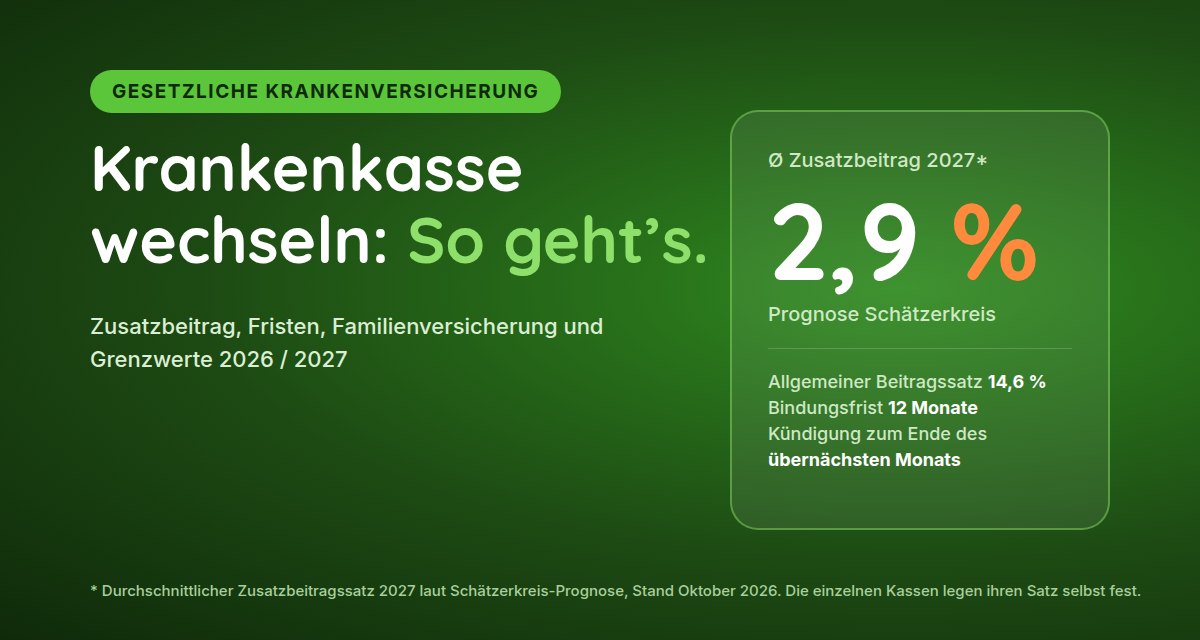
- Beitrag: 14,6 % allgemeiner Beitragssatz plus kassenindividueller Zusatzbeitrag. Den Gesamtbeitrag teilen sich Arbeitnehmer und Arbeitgeber je zur Hälfte.
- Durchschnittlicher Zusatzbeitrag: 2026 liegt er bei 2,9 %. Nach der Prognose des Schätzerkreises vom Oktober 2026 soll er 2027 stabil bleiben. Was deine Kasse verlangt, legt sie selbst fest.
- Wechsel: Nach 12 Monaten Mitgliedschaft kannst du mit einer Frist von zwei Monaten zum Monatsende wechseln. Erhöht deine Kasse den Zusatzbeitrag, hast du ein Sonderkündigungsrecht.
- Einfacher Ablauf: Du trittst der neuen Kasse bei. Die Kündigung bei der alten Kasse läuft seit 2021 elektronisch über die neue Kasse.
- 2027 steigen voraussichtlich die Grenzwerte: Beitragsbemessungsgrenze, Versicherungspflichtgrenze und Einkommensgrenze der Familienversicherung (Verordnungsentwurf, Zustimmung des Bundesrats steht noch aus).
So setzt sich dein GKV-Beitrag zusammen
Der Beitrag zur gesetzlichen Krankenversicherung besteht aus dem allgemeinen Beitragssatz von 14,6 % und dem Zusatzbeitrag, den jede Krankenkasse selbst festlegt. Beide Teile werden auf dein beitragspflichtiges Einkommen bis zur Beitragsbemessungsgrenze erhoben. Als Arbeitnehmerin oder Arbeitnehmer zahlst du die Hälfte, die andere Hälfte trägt dein Arbeitgeber.
Der durchschnittliche Zusatzbeitragssatz ist ein Rechenwert, den das Bundesgesundheitsministerium jährlich auf Grundlage des Schätzerkreises bekannt gibt. Er beträgt 2026 2,9 %. Die einzelnen Kassen können darüber oder darunter liegen – deshalb lohnt der Blick auf den Satz deiner eigenen Kasse.
Krankenkasse wechseln: So funktioniert es
- Bindungsfrist prüfen: Du musst grundsätzlich 12 Monate Mitglied deiner Kasse gewesen sein.
- Neue Kasse wählen: Vergleiche Zusatzbeitrag, Satzungsleistungen (z. B. Zuschüsse zu Vorsorge oder Reiseimpfungen), Bonusprogramme und Service.
- Beitritt erklären: Du wirst Mitglied der neuen Kasse. Sie meldet den Wechsel elektronisch an deine bisherige Kasse – eine eigene Kündigung ist nicht mehr nötig.
- Arbeitgeber informieren: Gib deinem Arbeitgeber die neue Kasse an. Die Meldung zur Sozialversicherung erledigt er.
- Frist beachten: Der Wechsel wird zum Ende des übernächsten Kalendermonats wirksam. Beispiel: Beitritt im November, neue Kasse ab 1. Februar.
Sonderkündigungsrecht bei höherem Zusatzbeitrag
Erhebt deine Kasse erstmals einen Zusatzbeitrag oder erhöht sie ihn, kannst du auch vor Ablauf der 12 Monate wechseln. Die Kasse muss dich rechtzeitig darauf hinweisen. Das Sonderkündigungsrecht kannst du bis zum Ende des Monats nutzen, für den der höhere Zusatzbeitrag erstmals erhoben wird. Bis der Wechsel wirksam wird, zahlst du den höheren Beitrag weiter.
Wichtig: Wenn du an einem Wahltarif deiner Kasse teilnimmst (z. B. Selbstbehalt oder Beitragsrückerstattung), können längere Bindungsfristen gelten. Prüf das vor dem Wechsel.
Grenzwerte 2026 und 2027 im Überblick
| Wert | 2026 | 2027 (Entwurf) |
|---|---|---|
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 5.812,50 € / Monat 69.750 € / Jahr | 6.375 € / Monat 76.500 € / Jahr |
| Versicherungspflichtgrenze (Jahresarbeitsentgeltgrenze) | 77.400 € / Jahr | 84.150 € / Jahr |
| Einkommensgrenze Familienversicherung | 565 € / Monat | 590 € / Monat |
| Einkommensgrenze Familienversicherung bei Minijob | 603 € / Monat | 633 € / Monat |
Die Werte für 2027 stammen aus dem Entwurf der Sozialversicherungs-Rechengrößenverordnung 2027, den das Bundeskabinett im Oktober 2026 beschlossen hat. Der Bundesrat muss noch zustimmen.
Familienversicherung: Wer ist beitragsfrei mitversichert?
Ehe- oder eingetragene Lebenspartner und Kinder können in der GKV beitragsfrei familienversichert sein, wenn ihr regelmäßiges Gesamteinkommen die Einkommensgrenze nicht übersteigt. 2026 sind das 565 € im Monat, bei einem Minijob 603 €. Für 2027 sind 590 € bzw. 633 € vorgesehen. Für Kinder gelten zusätzlich Altersgrenzen; außerdem gibt es Sonderregeln, wenn ein Elternteil privat versichert ist und mehr verdient als der gesetzlich versicherte Elternteil.
GKV oder PKV?
Wer als Angestellter mehr als die Versicherungspflichtgrenze verdient, kann in die private Krankenversicherung (PKV) wechseln. Diese Entscheidung will gut überlegt sein: Die Rückkehr in die GKV ist später oft nur eingeschränkt möglich. Mehr dazu in unserem Beitrag Rückkehr von der PKV in die GKV.
Bleibst du gesetzlich versichert, kannst du Lücken mit Zusatzversicherungen schließen, etwa beim Zahnersatz, im Krankenhaus oder bei ambulanten Leistungen. Tarife findest du in unserer Übersicht Krankenzusatzversicherung.
Sonderfall Grenzgänger in die Schweiz
Wer in Deutschland wohnt und in der Schweiz arbeitet, hat ein Optionsrecht: Innerhalb von drei Monaten nach Arbeitsbeginn entscheidest du dich zwischen der Schweizer Grundversicherung (KVG) und einer Versicherung in Deutschland. Diese Wahl ist in der Regel dauerhaft. Ein späterer Kassenwechsel innerhalb der deutschen GKV bleibt möglich, ein Wechsel zwischen KVG und GKV meist nicht. Mehr dazu auf unserer Seite Grenzgänger Krankenversicherung.
Wie wir dir helfen
Die gesetzliche Krankenkasse wählst du selbst, den Beitritt erklärst du direkt bei der neuen Kasse. Als Versicherungsmakler unterstützen wir dich bei den Fragen drumherum: Welche Zusatzversicherung passt zu dir? Lohnt sich die PKV für dich – oder eher nicht? Und was gilt als Grenzgänger? Die Beratung kostet dich kein zusätzliches Honorar, denn wir werden von den Versicherern vergütet.
Quellen
- Bundesregierung: Beitragsbemessungsgrenzen 2027 im Kabinett beschlossen (Oktober 2026).
- Deutsche Rentenversicherung: Beitragsbemessungsgrenzen 2027 sollen steigen (08.10.2026).
- krankenkassen.de: Rechengrößen in der Sozialversicherung 2027.
- krankenkasseninfo.de: Durchschnittlicher Zusatzbeitrag 2027 soll stabil bleiben (Oktober 2026).
- §§ 3, 6, 10, 175, 242 SGB V.
Rechtlicher und redaktioneller Hinweis: Dieser Beitrag gibt den Stand Oktober 2026 wieder und dient der allgemeinen Information. Er ersetzt keine individuelle Beratung und ist keine Rechts- oder Steuerberatung. Die Werte für 2027 beruhen auf einem Verordnungsentwurf und der Prognose des Schätzerkreises; die endgültigen Werte und der Zusatzbeitrag deiner Kasse können abweichen. KiS – Kontor im Schwarzwald GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Reg.-Nr. D-PS74-61V96-00.
👉 Du überlegst, ob GKV, PKV oder eine Zusatzversicherung zu dir passt? Nimm einfach Kontakt mit uns auf – klicke auf Beratung anfragen