Assicurazione per invalidità professionale a confronto: perché le condizioni contano più dei tassi
Stelle, percentuali e classifiche fanno bella figura, ma alla fine ciò che conta è il tuo contratto. Abbiamo analizzato tre solide linee tariffarie e il mercato BU 2026 e ti spieghiamo qui, in parole semplici, a cosa bisogna davvero fare attenzione.
In sintesi
- Un tasso di liquidazione o di contenzioso offre un orientamento, ma non decide il tuo diritto alla prestazione.
- Determinante è sempre la tariffa concreta con la sua versione delle condizioni, non il nome della compagnia.
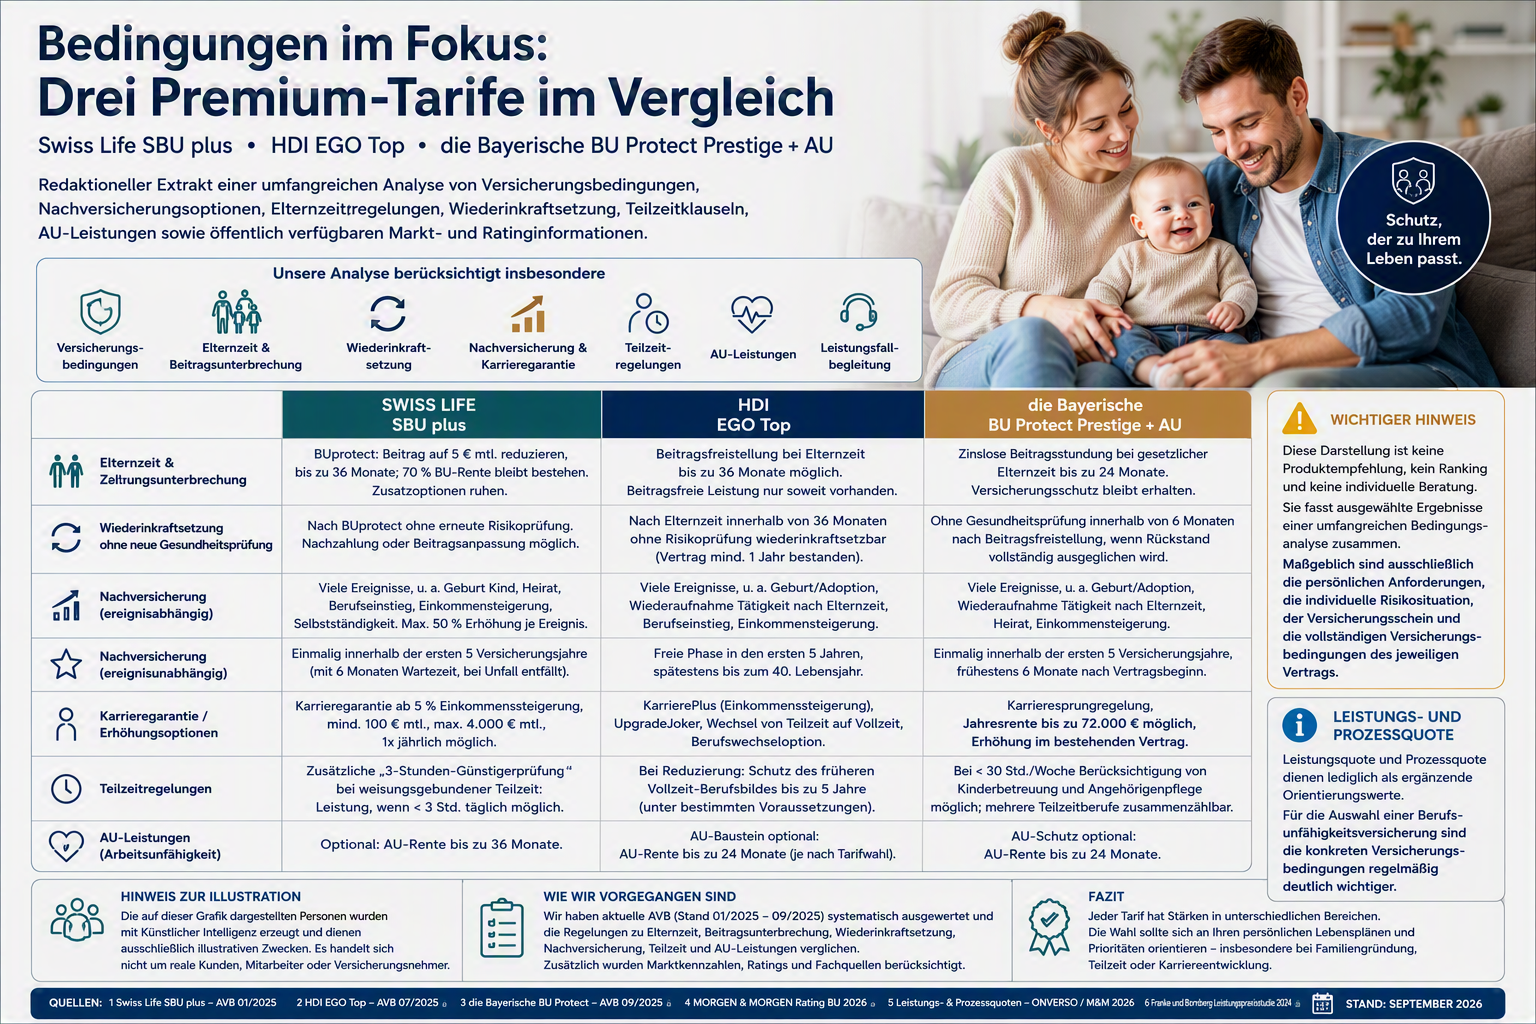
- Nel segmento premium, Swiss Life SBU plus, HDI EGO Top e die Bayerische BU Protect Prestige + AU mostrano punti di forza diversi in materia di congedo parentale, ripristino del contratto, garanzia di adeguamento, part-time e incapacità lavorativa.
- Non esiste un vincitore assoluto. Esiste solo la tariffa adatta alla tua vita.
Quattro termini che dovresti conoscere
- Tasso di liquidazione: quota delle richieste di prestazione BU accolte in una determinata analisi. Guarda al passato e dipende dal portafoglio e dalla struttura dei casi.
- Tasso di contenzioso: quota delle controversie giudiziarie. A seconda del metodo di calcolo, della grandezza di riferimento e del trattamento delle transazioni si ottengono valori diversi.
- Assistenza nel sinistro: il supporto professionale in caso di necessità – descrizione dell'attività, documentazione medica, termini, comunicazione.
- Condizioni di assicurazione: la base contrattuale del tuo diritto. Qui si trovano la definizione di BU, il rinvio ad altra professione, il periodo di prognosi, la verifica successiva, gli obblighi di collaborazione, il part-time e la garanzia di adeguamento.
Perché le condizioni sono così importanti
Le condizioni stabiliscono quando sussiste un'invalidità professionale ai sensi del tuo contratto e quali diritti e obblighi si applicano. Un buon tasso della compagnia non può compensare una clausola debole o non adatta a te. Al contrario, un tasso anomalo non significa automaticamente che una determinata tariffa premium non sia adatta a te.
È importante anche questo: spesso un assicuratore gestisce contemporaneamente più tariffe e generazioni di condizioni. I tassi di liquidazione e di contenzioso sono indicatori della compagnia e non valgono per una singola tariffa. Per questo abbiamo separato rigorosamente il livello della compagnia da quello della tariffa e documentato nome della tariffa, variante tariffaria e versione delle condizioni.
La domanda chiave quindi non è: quale assicuratore ha il tasso più bello? Bensì: quale tariffa concreta, con le sue condizioni documentate, si adatta alla tua pianificazione professionale e familiare?
Come abbiamo proceduto
- Abbiamo classificato il tasso di liquidazione e il tasso di contenzioso come indicatori retrospettivi della compagnia.
- Successivamente abbiamo individuato le versioni attuali delle condizioni delle tariffe selezionate.
- Abbiamo confrontato soprattutto temi rilevanti per famiglia e carriera: congedo parentale, alleggerimento dei premi, ripristino del contratto, garanzia di adeguamento, part-time e prestazione in caso di incapacità lavorativa (AU).
- Le informazioni sui prodotti sono state utilizzate solo a titolo integrativo. Determinanti restano le condizioni complete, nonché la proposta, la polizza e le clausole individuali.
- Laddove una regola non risultava senza dubbio dai passaggi accessibili al pubblico, non abbiamo presupposto alcuna prestazione.
La nostra ponderazione
Per un confronto incentrato su pianificazione familiare, part-time e carriera abbiamo ponderato le regole legate alla tariffa in modo nettamente superiore rispetto agli indicatori storici della compagnia. Questa ponderazione è il nostro metodo redazionale e non fa parte dei contratti assicurativi.
| Criterio | Peso |
|---|---|
| Definizione di base, rinvio ad altra professione e verifica successiva | 20 % |
| Congedo parentale, pausa nei pagamenti e ripristino del contratto | 20 % |
| Garanzia di adeguamento e opzioni di carriera | 20 % |
| Part-time e profilo professionale determinante | 15 % |
| Prestazione AU e aiuti immediati | 10 % |
| Gestione dei sinistri e competenza | 8 % |
| Stabilità dei premi | 4 % |
| Tasso di liquidazione | 2 % |
| Tasso di contenzioso | 1 % |
Le tre linee tariffarie esaminate più da vicino
Definiamo qui prodotti top tre linee tariffarie performanti che abbiamo analizzato in modo approfondito per le loro caratteristiche documentate e per la loro rilevanza in materia di famiglia e carriera. Da ciò non deriva alcuna vittoria assoluta in un test.
1. Swiss Life SBU plus
Versione delle condizioni 01/2025 (AVB_EV_SBU_2025_01). Nelle informazioni integrative sul prodotto, BUprotect è descritto come ponte per i pagamenti in determinate difficoltà finanziarie – secondo le informazioni sul prodotto fino a 36 mesi con un premio di 5 euro e il 70 % della rendita BU come copertura residua. Per l'utilizzo concreto e la durata fanno fede l'offerta e il contratto.
- Punto chiave: alleggerimento dei premi con copertura residua definita tramite BUprotect.
- Garanzia di adeguamento e opzioni di carriera sono aspetti centrali da verificare; secondo le informazioni sul prodotto, la garanzia di carriera per i lavoratori autonomi è limitata al 20 %, il limite massimo complessivo è di 4.000 euro di rendita BU.
- In caso di part-time è particolarmente rilevante la verifica più favorevole delle tre ore documentata: se il grado di BU del 50 % non viene raggiunto, si verifica inoltre se l'attività part-time sarebbe ancora possibile per tre ore al giorno.
- Una copertura AU opzionale è prevista nelle condizioni (secondo l'analisi delle AVB fino a 36 mesi).
2. HDI EGO Top
Versione delle condizioni 07/2025 (AVB_HBV26_250701).
- Punto chiave: regole espressamente strutturate su esenzione dal pagamento dei premi e ripristino del contratto – il congedo parentale è trattato in un paragrafo apposito (§ 25), il ripristino generale nel § 24.
- HDI indica come caratteristiche del prodotto NVG Top, KarrierePlus, UpgradeJoker e un'opzione di cambio professione.
- Il livello della copertura durante un'esenzione dal pagamento dei premi dipende dalla prestazione esente da premi indicata nel contratto.
- EGO Top è disponibile con prestazioni in caso di certificato di malattia ovvero di incapacità lavorativa; vengono inoltre indicati una rinuncia completa al rinvio ad altra professione e una prestazione di primo aiuto in caso di cancro.
3. die Bayerische BU Protect Prestige + AU
Condizioni 26L07, versione 09/2025. Separano le prestazioni di base dalle prestazioni aggiuntive opzionali; la copertura AU e la copertura Prestige sono disciplinate in paragrafi propri. Una valutazione è possibile solo se entrambe le opzioni sono effettivamente incluse nella tua polizza.
- Punto chiave: combinazione modulare di BU Protect, copertura Prestige opzionale e copertura AU opzionale (§§ 6–8).
- La garanzia di adeguamento legata a eventi e indipendente da eventi, senza nuove domande sulla salute, è una componente importante della verifica; viene verificata l'adeguatezza finanziaria.
- Per congedo parentale, differimento, ripristino del contratto e part-time occorre fare riferimento al testo concreto del set contrattuale completo.
I punti chiave in sintesi
| Aspetto verificato | Swiss Life SBU plus | HDI EGO Top | die Bayerische BU Protect Prestige + AU |
|---|---|---|---|
| Congedo parentale / pausa nei pagamenti | BUprotect secondo le informazioni sul prodotto; tenere conto delle condizioni del contratto individuale | Congedo parentale trattato espressamente in un paragrafo apposito delle AVB | Verificare nel set contrattuale la regola concreta di differimento o di esenzione dai premi |
| Ripristino del contratto | Verificare le regole in caso di difficoltà di pagamento e modifiche contrattuali | § 24 apposito e regola speciale nel § 25 | Verificare concretamente termine, pagamento arretrato e valutazione del rischio |
| Garanzia di adeguamento | Opzioni legate a eventi e alla carriera | NVG Top e KarrierePlus | Opzioni legate a eventi e indipendenti da eventi |
| Part-time | Verifica più favorevole delle tre ore documentata | Verificare concretamente il profilo professionale determinante in caso di riduzione | Verificare concretamente part-time e situazione di cura dei figli |
| Prestazione AU | Prevista come opzione | Variante AU disponibile | Copertura AU opzionale nei §§ 6–8 |
| Punto di forza particolare | Ponte per i pagamenti e verifica del part-time | Struttura contrattuale per interruzione e riattivazione | Prestazioni aggiuntive modulari |
Cosa dice uno sguardo all'intero mercato?
Oltre alle tre linee tariffarie abbiamo analizzato il mercato. Il rating MORGEN & MORGEN 2026 valuta 636 tariffe e combinazioni tariffarie di 59 compagnie e indica separatamente la variante tariffaria. Proprio per questo separiamo la classifica delle compagnie dal rating delle tariffe:
- I tassi di liquidazione e di contenzioso si riferiscono al portafoglio di un assicuratore e possono comprendere più generazioni tariffarie nonché contratti SBU e BUZ.
- Le condizioni vengono invece valutate a livello di tariffa – per questo servono nome della tariffa, variante tariffaria e versione delle condizioni.
- Una buona posizione della compagnia non significa che ogni tariffa di quell'assicuratore abbia la stessa qualità.
Nel gruppo con gli indicatori meno anomali si trovano ad esempio HDI (EGO Top), DBV, Gothaer (SBU Premium), R+V (variante classic), la Deutsche Ärzteversicherung, Alte Leipziger (BV10), Nürnberger e Swiss Life (BU Flex 4U plus). Altre compagnie con indicatori sostanzialmente non anomali sono, tra le altre, Allianz, Debeka, ERGO, Stuttgarter, Dialog, LV 1871 (Golden BU) e Zurich. Laddove una variante tariffaria attuale non poteva essere documentata in modo univoco da fonti accessibili al pubblico, non l'abbiamo deliberatamente stimata, ma l'abbiamo contrassegnata come „ancora da documentare“.
La tua checklist prima della decisione
- Annotare nell'offerta la denominazione esatta della tariffa, le opzioni incluse e la versione delle condizioni.
- Congedo parentale: documentare inizio, durata massima e minima e documenti richiesti.
- Distinguere il tipo di alleggerimento: riduzione del premio, differimento o esenzione dal pagamento dei premi.
- Farsi confermare per iscritto il livello della copertura BU durante la fase di alleggerimento.
- Ripristino del contratto: verificare termine, valutazione del rischio, pagamento arretrato dei premi e livello della prestazione.
- Garanzia di adeguamento: verificare eventi, limiti di età, termini, aumenti minimi e massimi.
- Garanzia di carriera: verificare soglia di reddito, frequenza, limite massimo complessivo e regola per i lavoratori autonomi.
- Part-time: verificare ore settimanali, capacità lavorativa giornaliera e profilo professionale determinante.
- Modulo AU: verificare documentazione, durata minima, inizio della prestazione, durata massima e rapporto con la richiesta BU.
- Tenere conto di esclusioni, sovrappremi e clausole individuali indicati nella polizza.
Il nostro punto di vista come broker assicurativo
Non amiamo molto le classifiche che riducono tutto a un solo numero. Per noi è decisivo che il tuo contratto regga quando la tua vita cambia: un figlio, il part-time, un cambio di lavoro, un aumento di stipendio o un periodo finanziariamente difficile. Proprio lì sono le clausole su congedo parentale, ripristino del contratto, garanzia di adeguamento e part-time a fare la differenza – e non un tasso del passato.
Per questo, dal nostro punto di vista, vale quanto segue:
- Se desideri una regola su congedo parentale e ripristino del contratto chiaramente strutturata nelle condizioni, HDI EGO Top è particolarmente rilevante.
- Se desideri un ponte per i pagamenti documentato con premio ridotto e una verifica speciale del part-time, Swiss Life SBU plus è particolarmente interessante.
- Se desideri combinare in modo modulare – BU, Prestige e AU –, die Bayerische BU Protect Prestige + AU merita particolarmente di essere esaminata.
Tutte e tre rientrano nella rosa ristretta, ma per motivi diversi. La decisione finale dipende dalla tua professione, dal tuo reddito, dall'importo di rendita desiderato, dal tuo stato di salute, dalla tua pianificazione familiare e dal set di condizioni individuale. E se un giorno la situazione si fa seria, ti accompagniamo nel sinistro – dalla descrizione dell'attività fino alla comunicazione con l'assicuratore.
Domande frequenti sull'assicurazione per invalidità professionale
Quando è un buon momento per stipulare un'assicurazione per invalidità professionale?
Una stipula precoce può essere vantaggiosa, perché età, professione e stato di salute influiscono sull'accettazione e sul premio. Se e quale copertura sia sensata dipende però dalla tua situazione personale, dal tuo fabbisogno e dalle condizioni della tariffa concreta.
A quanto dovrebbe ammontare la mia rendita BU?
L'importo adeguato non si può stabilire in modo generico. Il punto di partenza sono il tuo reddito disponibile, le tue spese correnti, i diritti già esistenti e un margine adeguato per la previdenza e l'aumento dei prezzi. Inoltre, presso gli assicuratori valgono limiti individuali di accettazione e massimali.
Posso ottenere un'assicurazione per invalidità professionale nonostante malattie pregresse?
Le malattie pregresse non portano automaticamente a un rifiuto. Gli assicuratori possono però valutarle in modo diverso e accettare una proposta normalmente, offrirla con sovrappremio o esclusione, rinviarla o rifiutarla. Una richiesta preliminare di valutazione del rischio preparata con cura può aiutare a chiarire le possibili condizioni prima di una proposta vincolante. Non può garantire una determinata accettazione.
Qual è la differenza tra invalidità professionale e riduzione della capacità di guadagno?
Un'assicurazione privata per invalidità professionale si basa in linea di principio sull'ultima attività professionale svolta e sulle condizioni contrattuali concordate. La pensione legale per riduzione della capacità di guadagno dipende invece soprattutto da quante ore, alle condizioni di legge, puoi ancora lavorare sul mercato del lavoro generale. Se e in quale misura sussista un diritto viene verificato di volta in volta separatamente.
Posso aumentare o adeguare in seguito la mia copertura BU?
Molte tariffe prevedono opzioni di adeguamento o di carriera, ad esempio in caso di aumento di stipendio, matrimonio, nascita di un figlio o acquisto di un immobile. Eventi, termini, limiti di età, importi massimi e un'eventuale nuova valutazione del rischio variano a seconda del contratto. Determinanti sono quindi le condizioni della tua tariffa concreta.
Fonti
- Swiss Life: Condizioni generali SBU / SBU plus, versione 01/2025 (AVB_EV_SBU_2025_01); highlight del prodotto e informazioni sul prodotto BUprotect.
- HDI: Condizioni di assicurazione EGO Top, versione 07/2025 (AVB_HBV26_250701); panoramica del prodotto HDI EGO Top.
- die Bayerische: Condizioni BU Protect, versione 09/2025 (condizioni 26L07); informazioni del fornitore sulla garanzia di adeguamento.
- MORGEN & MORGEN: Rating e panoramica di mercato invalidità professionale 2026.
- Spiegazioni sul calcolo e sui limiti dei tassi di liquidazione e di contenzioso; fonti secondarie integrative per l'inquadramento di singole regole delle AVB.
Nota legale e redazionale: Questo articolo ha scopo puramente informativo generale e non sostituisce una consulenza assicurativa o legale individuale. Fanno fede esclusivamente la proposta, la polizza, le clausole individuali e le condizioni complete del contratto concreto. Le informazioni sui prodotti non possono sostituire le condizioni contrattuali. La ponderazione presentata è una metodologia di valutazione redazionale e non fa parte dei contratti assicurativi.
👉 Vuoi sapere quale tariffa BU fa per te? Contattaci – clicca su Richiedi una consulenza