Страхование от потери профессиональной трудоспособности в сравнении: почему условия важнее показателей
Звёзды, проценты и рейтинги выглядят красиво – но в конечном счёте решающее значение имеет ваш договор. Мы проанализировали три сильные тарифные линейки и рынок BU 2026 года и простым языком объясняем, на что действительно стоит обращать внимание.
Самое главное вкратце
- Доля выплат или доля судебных споров даёт ориентир, но не определяет ваше право на выплату.
- Решающее значение всегда имеет конкретный тариф с его редакцией условий – а не название компании.
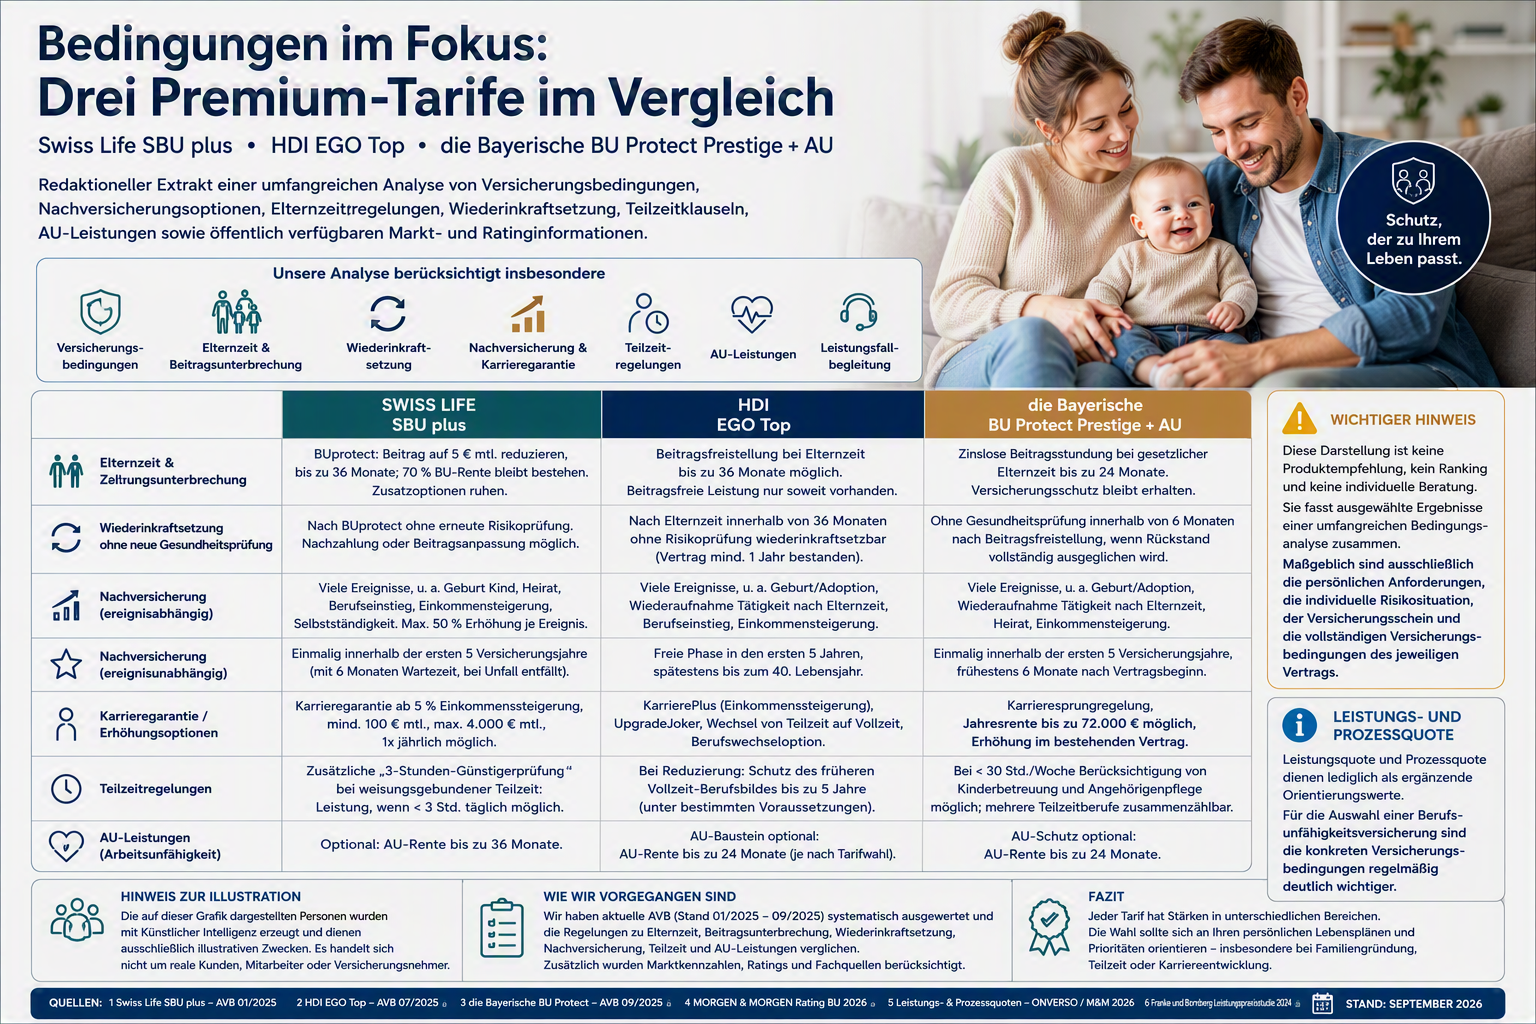
- В премиальном сегменте Swiss Life SBU plus, HDI EGO Top и die Bayerische BU Protect Prestige + AU демонстрируют разные сильные стороны в вопросах отпуска по уходу за ребёнком, восстановления договора, дострахования, неполного рабочего дня и временной нетрудоспособности.
- Абсолютного победителя нет. Есть только тариф, который подходит к вашей жизни.
Четыре понятия, которые стоит знать
- Доля выплат (Leistungsquote): доля признанных заявлений о выплатах по BU в рамках анализа. Этот показатель смотрит в прошлое и зависит от портфеля и структуры страховых случаев.
- Доля судебных споров (Prozessquote): доля разбирательств в суде. В зависимости от метода расчёта, базовой величины и учёта мировых соглашений получаются разные значения.
- Сопровождение страхового случая: профессиональная поддержка в серьёзной ситуации – описание деятельности, медицинские подтверждения, сроки, коммуникация.
- Условия страхования: договорная основа вашего права на выплату. Здесь прописаны определение BU, отсылка к другой профессии, прогнозный период, повторная проверка, обязанность содействия, неполный рабочий день и дострахование.
Почему условия так важны
Условия определяют, когда вообще наступает потеря профессиональной трудоспособности в смысле вашего договора и какие права и обязанности действуют. Хороший показатель компании не может компенсировать слабую или неподходящую для вас оговорку. И наоборот: бросающийся в глаза показатель не означает автоматически, что определённый премиальный тариф вам не подходит.
Важно также: страховщик часто одновременно ведёт несколько тарифов и поколений условий. Доля выплат и доля судебных споров – это показатели компании, и они не относятся к отдельному тарифу. Поэтому мы строго разделили уровень компании и уровень тарифа и задокументировали название тарифа, вариант тарифа и редакцию условий.
Поэтому главный вопрос звучит не так: у какого страховщика самый красивый показатель? А так: какой конкретный тариф с его подтверждёнными условиями подходит к вашим профессиональным и семейным планам?
Как мы действовали
- Долю выплат и долю судебных споров мы рассматривали как ретроспективные показатели компании.
- Затем мы определили актуальные редакции условий выбранных тарифов.
- Прежде всего мы сравнили темы, важные для семьи и карьеры: отпуск по уходу за ребёнком, снижение взносов, восстановление договора, дострахование, неполный рабочий день и выплаты при временной нетрудоспособности (AU).
- Информацию о продуктах мы использовали лишь в качестве дополнения. Решающими остаются полный свод условий, а также заявление, страховой полис и индивидуальные оговорки.
- Если положение нельзя было однозначно установить из общедоступных фрагментов, мы не предполагали наличие выплаты.
Наша система весов
Для сравнения с акцентом на планирование семьи, неполный рабочий день и карьеру мы придали тарифным положениям значительно больший вес, чем историческим показателям компаний. Эта система весов – наш редакционный метод и не является частью страховых договоров.
| Критерий | Вес |
|---|---|
| Базовое определение, отсылка к другой профессии и повторная проверка | 20 % |
| Отпуск по уходу за ребёнком, пауза в оплате и восстановление договора | 20 % |
| Дострахование и карьерные опции | 20 % |
| Неполный рабочий день и определяющий профессиональный профиль | 15 % |
| Выплаты при AU и экстренная помощь | 10 % |
| Процесс урегулирования страхового случая и компетентность | 8 % |
| Стабильность взносов | 4 % |
| Доля выплат | 2 % |
| Доля судебных споров | 1 % |
Три тарифные линейки, изученные подробнее
Топ-продуктами мы здесь называем три сильные тарифные линейки, которые мы рассмотрели подробнее из-за их задокументированных характеристик и их значения для вопросов семьи и карьеры. Из этого не следует абсолютная победа в тесте.
1. Swiss Life SBU plus
Редакция условий 01/2025 (AVB_EV_SBU_2025_01). В дополнительной информации о продукте BUprotect описывается как помощь в оплате при определённых финансовых трудностях – согласно информации о продукте, до 36 месяцев со взносом 5 евро и 70 % ренты BU в качестве остаточной защиты. Для конкретного использования и срока решающее значение имеют предложение и договор.
- Акцент: снижение взносов с определённой остаточной защитой через BUprotect.
- Дострахование и карьерные опции – ключевые пункты проверки; карьерная гарантия, согласно информации о продукте, для самозанятых ограничена 20 %, общий верхний предел составляет 4.000 евро ренты BU.
- При неполном рабочем дне особенно важна задокументированная более выгодная проверка по трём часам: если степень BU в 50 % не достигнута, дополнительно проверяется, была бы ещё возможна работа на условиях неполного дня по три часа в день.
- Опциональная защита при AU предусмотрена в своде условий (согласно анализу AVB, до 36 месяцев).
2. HDI EGO Top
Редакция условий 07/2025 (AVB_HBV26_250701).
- Акцент: чётко структурированные положения об освобождении от уплаты взносов и восстановлении договора – отпуску по уходу за ребёнком посвящён отдельный параграф (§ 25), общее восстановление договора – в § 24.
- HDI называет в качестве характеристик продукта NVG Top, KarrierePlus, UpgradeJoker и опцию смены профессии.
- Насколько высока защита во время освобождения от уплаты взносов, зависит от указанной в договоре выплаты при освобождении от взносов.
- EGO Top доступен с выплатами при больничном или временной нетрудоспособности; кроме того, называются полный отказ от отсылки к другой профессии, а также выплата первой помощи при раке.
3. die Bayerische BU Protect Prestige + AU
Свод условий 26L07, редакция 09/2025. Он отделяет базовые выплаты от опциональных дополнительных; защита при AU и защита Prestige урегулированы в отдельных параграфах. Оценить это можно только в том случае, если обе опции действительно включены в ваш страховой полис.
- Акцент: модульная комбинация BU Protect, опциональной защиты Prestige и опциональной защиты при AU (§§ 6–8).
- Дострахование, связанное с событием и не связанное с ним, без повторных вопросов о здоровье – важные составляющие проверки; проверяется финансовая соразмерность.
- Для отпуска по уходу за ребёнком, отсрочки, восстановления договора и неполного рабочего дня необходимо опираться на конкретную формулировку полного комплекта договорных условий.
Акценты в обзоре
| Пункт проверки | Swiss Life SBU plus | HDI EGO Top | die Bayerische BU Protect Prestige + AU |
|---|---|---|---|
| Отпуск по уходу за ребёнком / пауза в оплате | BUprotect согласно информации о продукте; учитывать условия индивидуального договора | Отпуску по уходу за ребёнком прямо посвящён отдельный параграф AVB | Проверить конкретное правило об отсрочке или освобождении от взносов в договорных условиях |
| Восстановление договора | Проверить положения о трудностях с оплатой и изменениях договора | Отдельный § 24, а также специальное положение в § 25 | Конкретно проверить срок, доплату и оценку риска |
| Дострахование | Опции по событиям и карьерные опции | NVG Top и KarrierePlus | Опции, связанные с событием и не связанные с ним |
| Неполный рабочий день | Более выгодная проверка по трём часам задокументирована | Конкретно проверить определяющий профессиональный профиль при сокращении часов | Конкретно проверить неполный рабочий день и ситуацию с уходом за детьми |
| Выплаты при AU | Предусмотрено опционально | Доступен вариант с AU | Опциональная защита при AU в §§ 6–8 |
| Особая сильная сторона | Помощь в оплате и проверка при неполном рабочем дне | Договорная структура для перерыва и возобновления | Модульные дополнительные выплаты |
Что показывает взгляд на рынок в целом?
Помимо трёх тарифных линеек мы проанализировали рынок. Рейтинг MORGEN & MORGEN 2026 оценивает 636 тарифов и тарифных комбинаций от 59 компаний и отдельно указывает вариант тарифа. Именно поэтому мы разделяем рейтинг компаний и рейтинг тарифов:
- Доля выплат и доля судебных споров относятся к портфелю страховщика и могут охватывать несколько поколений тарифов, а также договоры SBU и BUZ.
- Условия же оцениваются на уровне тарифа – для этого нужны название тарифа, вариант тарифа и редакция условий.
- Хорошее место компании в рейтинге не означает, что каждый тариф этого страховщика имеет одинаковое качество.
В группе с наименее примечательными показателями находятся, например, HDI (EGO Top), DBV, Gothaer (SBU Premium), R+V (вариант classic), Deutsche Ärzteversicherung, Alte Leipziger (BV10), Nürnberger и Swiss Life (BU Flex 4U plus). Другие компании с в целом непримечательными показателями – в том числе Allianz, Debeka, ERGO, Stuttgarter, Dialog, LV 1871 (Golden BU) и Zurich. Там, где актуальный вариант тарифа нельзя было однозначно подтвердить общедоступными источниками, мы сознательно не стали его оценивать на глаз, а пометили как «ещё требует подтверждения».
Ваш чек-лист перед решением
- Зафиксировать в предложении точное название тарифа, включённые опции и редакцию условий.
- Отпуск по уходу за ребёнком: задокументировать начало, максимальную и минимальную продолжительность, а также необходимые подтверждения.
- Различать вид облегчения: снижение взноса, отсрочка или освобождение от уплаты взносов.
- Получить письменное подтверждение размера защиты BU на этапе облегчения.
- Восстановление договора: проверить срок, оценку риска, доплату взносов и размер выплаты.
- Дострахование: проверить события, возрастные ограничения, сроки, минимальные и максимальные повышения.
- Карьерная гарантия: проверить порог дохода, частоту, общий верхний предел и правила для самозанятых.
- Неполный рабочий день: проверить количество часов в неделю, ежедневную работоспособность и определяющий профессиональный профиль.
- Модуль AU: проверить подтверждение, минимальную продолжительность, начало выплат, максимальную продолжительность и соотношение с заявлением о BU.
- Учесть исключения при приёме, надбавки и индивидуальные оговорки из страхового полиса.
Наш взгляд как страхового брокера
Мы невысокого мнения о рейтингах, которые сводят всё к одной цифре. Для нас решающее значение имеет то, работает ли ваш договор тогда, когда меняется ваша жизнь: ребёнок, неполный рабочий день, смена работы, скачок зарплаты или финансово трудный период. Именно там всё решают оговорки об отпуске по уходу за ребёнком, восстановлении договора, достраховании и неполном рабочем дне – а не показатель из прошлого.
Поэтому, с нашей точки зрения:
- Если вам нужно чётко структурированное в своде условий положение об отпуске по уходу за ребёнком и восстановлении договора, особенно актуален HDI EGO Top.
- Если вам нужна задокументированная помощь в оплате со сниженным взносом и особая проверка при неполном рабочем дне, особенно интересен Swiss Life SBU plus.
- Если вы хотите комбинировать модули – BU, Prestige и AU, – особенно стоит рассмотреть die Bayerische BU Protect Prestige + AU.
Все три входят в короткий список, но по разным причинам. Окончательное решение зависит от вашей профессии, вашего дохода, желаемого размера ренты, состояния вашего здоровья, ваших семейных планов и индивидуального комплекта условий. А если дело примет серьёзный оборот, мы сопровождаем вас при наступлении страхового случая – от описания деятельности до коммуникации со страховщиком.
Частые вопросы о страховании от потери профессиональной трудоспособности
Когда стоит оформлять страхование от потери профессиональной трудоспособности?
Раннее оформление может быть выгодным, поскольку возраст, профессия и состояние здоровья влияют на принятие на страхование и размер взноса. Однако нужна ли защита и какая именно, зависит от вашей личной ситуации, ваших потребностей и условий конкретного тарифа.
Какой должна быть моя рента BU?
Подходящий размер нельзя определить шаблонно. Отправная точка – ваш располагаемый доход, ваши текущие расходы, уже имеющиеся права на выплаты, а также разумный запас на пенсионные накопления и рост цен. Кроме того, у страховщиков действуют индивидуальные лимиты приёма и максимальные пределы.
Можно ли получить страхование от потери профессиональной трудоспособности при наличии ранее существовавших заболеваний?
Ранее существовавшие заболевания не ведут автоматически к отказу. Однако страховщики могут оценивать их по-разному: принять заявление на обычных условиях, предложить защиту с надбавкой или исключением, отложить или отклонить его. Тщательно подготовленный предварительный запрос о риске может помочь прояснить возможные условия до подачи обязывающего заявления. Гарантировать определённое решение о приёме он не может.
В чём разница между потерей профессиональной трудоспособности и снижением трудоспособности?
Частное страхование от потери профессиональной трудоспособности в принципе ориентируется на последнюю выполняемую профессиональную деятельность и согласованные условия договора. Государственная пенсия по снижению трудоспособности (Erwerbsminderungsrente), напротив, зависит прежде всего от того, сколько часов вы при соблюдении предусмотренных законом условий ещё можете работать на общем рынке труда. Есть ли право на выплату и в каком размере, в каждом случае проверяется отдельно.
Могу ли я позже увеличить или изменить свою защиту BU?
Многие тарифы предусматривают опции дострахования или карьерные опции, например при повышении зарплаты, вступлении в брак, рождении ребёнка или покупке недвижимости. События, сроки, возрастные ограничения, максимальные суммы и возможная повторная оценка риска различаются в зависимости от договора. Поэтому решающее значение имеют условия вашего конкретного тарифа.
Источники
- Swiss Life: Общие условия SBU / SBU plus, редакция 01/2025 (AVB_EV_SBU_2025_01); ключевые особенности продукта, а также информация о продукте BUprotect.
- HDI: Условия страхования EGO Top, редакция 07/2025 (AVB_HBV26_250701); обзор продукта HDI EGO Top.
- die Bayerische: Условия BU Protect, редакция 09/2025 (свод условий 26L07); информация поставщика о достраховании.
- MORGEN & MORGEN: рейтинг и обзор рынка страхования от потери профессиональной трудоспособности 2026.
- Пояснения к расчёту и ограничениям доли выплат и доли судебных споров; дополнительные вторичные источники для оценки отдельных положений AVB.
Правовое и редакционное примечание: эта статья служит общей информации и не заменяет индивидуальную страховую или юридическую консультацию. Решающее значение имеют исключительно заявление, страховой полис, индивидуальные оговорки и полные условия конкретного договора. Информация о продукте не может заменить свод условий. Представленная система весов – это редакционная методика оценки и не является частью страховых договоров.
👉 Хотите узнать, какой тариф BU подходит именно вам? Просто свяжитесь с нами – нажмите Запросить консультацию